本文內容僅代表作者個人觀點,不構成任何投資建議或買賣指導。股市有風險,投資需謹慎。讀者應基於自身獨立判斷進行投資決策,作者不對因參考本文內容而產生的任何盈虧承擔法律責任。
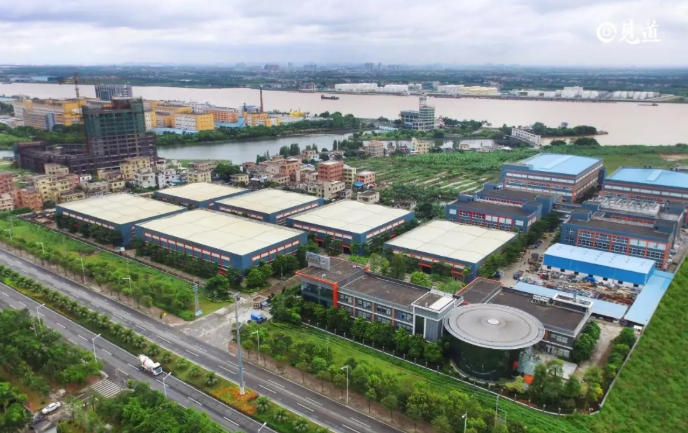
中國旭陽 集團商業模式拆解,風險分析。
濱海能源SZ000695商業模式拆解,資本運作解析
濱海能源在1997年就上市了,中途換了幾次主人。
都是些爛泥扶不上牆的業務,不值一提。
楊雪崗2021年入主後,直接把濱海的老業務 全部剝離扔了。
輕裝才好上陣。
上一篇說收購對方要給對方賦能才好。
但是直接把對方的爛業務扔了,也很好。
專心做自己認知內的業務。
這在商業模式角度也是非常合理的。
楊總老當益壯,閒不下來。
依然把自己當年輕人,從頭創業。
在內蒙古商都縣 空空的草原上 建新能源電站,
如果你以為他是賣電的,那就太著急了。
他的電是給自家用的。
他的目標是要建電池負極材料石墨基地,
這生產石墨耗電巨大。
如果買國家電網的電生產石墨,
就基本上一年到頭,口袋空空給電網打工了。
楊總,運籌佈局多年,兵馬未動,糧草先行。
對他來說,輕描淡寫。
但已經能碾壓A股許多董事長的格局了。
上篇說到楊總主營是焦炭和化工,
這搞到電池負極材料,和建電站,
看起來跨界了呀?
其實並沒有,因為生產石墨所需要的原材料,
在旭陽系基本上可以一站式買齊。
這是旭陽系產業鏈的延伸,是往下游縱向一體化發展。
完全符合商業模式的設計邏輯。
與其說是楊總想去生產電池負極材料,
不如準確的說是楊總為了自己煉焦產業找銷路
去建設石墨基地。
然後順便索性把電站也給建了。
畢竟這些花錢就能買到的技術和人。
只要不是被國家上鎖的技術,
都不是問題。
可想而知,他家的電池負極材料–石墨一上市
價格競爭力有多強。
本身這個普遍通用的商品,想捲贏別家,
就只有性價比了。
目前工程進度 ,
商都縣的配套的發電項目已經建成,
石墨基地首期也完工。都在少量生產中。
尚未滿產。
預估石墨基地滿產一年,大概能帶來2億到3億淨利。
按3%的年化分紅,倒推能支撐100億市值。
(濱海能源現在的市值才30億)
這還僅僅是這一個石墨基地。
楊總還規劃了另外三個基地。
包頭一個矽炭基地,(下一代固態電池的負極材料)
刑台一個多孔碳基地,(下一代固態電池的負極材料)
商都擴建一個新材料基地(剛宣佈)
包頭和刑台的兩個基地,
地已經拿好了,
施工合同已經簽了。
兩個基地的總工程款4億。
旭陽的賬上還有40多億的現金。
既使子,母公司,關聯借款也能出得起這個錢。
根本不用擔心工程進度。
因為濱海能源是重新發展期,
本身就是靠楊雪崗和旭陽系,輸血發展。
都在楊雪崗預設的軌道中運行。
兩個基地2年之後滿產,又能多出200億市值。
還沒算最近剛宣佈的商都擴產項目。
以及他之前創立的一些小主體公司。
因為港股低迷,
後續,3年後,楊總很可能在港股退市
把旭陽系各個子公司反向裝進,A股濱海能源的盤子裏。
重心回大A,港股不好玩。
而當下正是濱海能源重生的最後關鍵期,
也是旭陽系財務難關的最後一道檻。
一旦商都的電網,年底全部併網,石墨基地年底全部滿產。
市場信心將徹底迴舒,楊總將迎來順風順水的第二春。
旭陽系–濱海能源及楊雪崗總結:
楊雪崗楊總的特點:
投資投人,把楊總的公開履歷大事件理清。
就把楊總剖析得明明白白。
1.網上資料說楊總上個世紀攜230萬入局創業,創辦旭陽系。
現在港股集團楊雪崗還間接持股70%。
歷經這麼多年,還有這麼高的比例持股,
驗證230萬鉅資入局是真。
2.他也在幾十年的發展歷程中,以絕對老闆的身份。
獨立快速決策,帶領企業穩步快速民展。
3.高比例持股主導生產性質的企業,沒什麼缺點。
只要老闆自己大氣,對員工真誠,信義。
員工都願意死心踏地。
(並不是所有企業都要搞員工持股平台 的,
而是科研型,銷售型企業才需要搞員工持股平台。
有些生產型的企業給搞員工持股平台,純屬雞肋。
他不知道底層勞動者到底需要的是什麼?)
學學楊雪崗楊總就知道了。
4.楊總的真誠和信義不單是我猜出來的,
而是有公開事件驗證的。
旭陽集團,財報上,應收和應付,長期維持平衡。
賬上40億現金就是純經營性現金流,
應收和應付各10億。
要知道他已經欠銀行200多億了。
但是他不想欠供應商的錢,不欠合作夥伴的錢。
寧願付利息,也不拖欠合作方,
這就是真誠信義的財報體現。
現在的大廠有幾個不欺人的?
賽力斯賬上700多億現金,有8成是應付賬款。
還有寧德時代,上游壓賬期,下游收預付款叫車企排隊。
就要把別人的錢放在自己賬上顯擺。
難怪李想不願跟他玩了。
5.學習價值投資,一定要明白。
企業家為什麼要上市?原因有多種。
在此我只講一種,是企業家要把自己的創業成果
一次性打包賣給股民,拿到未來10年的收益。
讓股民去承擔市場風險。
自己的話就考慮功成身退,逍遙自在去了。
雖然名義上還會是董事長,
但絕大部分董事長上市之後就驕奢淫逸了,
再也不會像從前那麼 拼了。
然後公司的向上動力衰竭,哪裏還能上升10年,
1-2年就衰退虧損的,太多太多。
所以價值投資一定要投理想型的董事長,
(當然不能說有理想就投)
上市之後還願意繼續奮鬥的董事長。
而楊雪崗就是把理想寫在明面上了。
6.楊總的理想就是把他的焦炭帝國,
繼續向下游延伸,把產業觸角長到能夠得著的地方。
7.這就引出了楊雪崗的港股上市動機–融資。
前面說了,旭陽系負債200多億,負債率接近火線。
但是還得繼續發展。就肯定要融資降負債率。
負債率是絕對不能爆表的。
剛說了楊總旭陽系持大股,
個人權威極甚,效率非常高。
想辦事沒有溝通成本。
幹就完了。
好了,,凡事有利有弊,天道 。
他把這作風延續到港股融資,
想融資幹就完了,
與機構交涉溝通不足,
導致融資未能達到預期。
港股上市後不久,融到13億左右。
只夠一年利息,雞肋。
最近港股一次融資才1億多。
這是把楊總的老臉按在地上摩擦了。
他可是在港股上市以來,
基本上年年增持,季季增持,
想給香港人民表現好,
不會跑路,會好好幹的。
可香港人民看著楊總這麼高的負債就是不買賬。
其實這也是機構方覺得收益不足,不願意出手。
而楊總辛苦創業半生,也不想就這樣讓機構輕易撿錢。
然後未能與機構私下達成兩全的定增方案。
7.但是經營世間任何生意,
最終都要回歸到經營信用,經營現金流上面。
好在楊總還有兩張強現金流王牌,
一張焦炭,一張化工。
港股融資只是想降低負債結構,降低負債率。
畢竟玩現金流玩了幾十年了,
楊總肯定知道資金拆借的前置備用思維。
不然早就沒有楊總了。
現在負債率80%火線。
銀行已經不能新增貸款了,
只能老貸款循環貸。
賬上的錢夠對拆。
工行到期了,拿賬上30億還進去,
過幾天又續貸下來。
如此反覆,只要賬上的錢夠對拆就沒事
8.如果說旭陽集團已垂垂老矣,
那麼濱海新能就還是個少年。
旭陽集團雖然日暮西山,但也是英雄暮年;
濱海能源是個翩翩少年,但同時也帶有玄冥寒毒,
也是個練武的絕佳材料。
老英雄終究會是舉步維艱,命懸一線。
但少年一旦借助前輩之力排除寒毒,
便能一躍成為新的武林高手。
而旭陽這位前輩英雄,非用盡全力不可。
因為旭陽非得用盡全力把濱海這個少年,強行打通任督二脈,
助他通關,閃亮四方。
才能反哺旭陽這位老英雄,
使得老英雄延年益壽,頤養天年。
而暮年英雄風雲一生,要將畢身所學傳於少年,
幫少年送上青雲,還是力所能及的。
9,股市中常聽說週期二字。
西方智慧說一個事物都會經歷,萌生,成長,成熟,消亡。四個階段。
對應一下企業的生命週期,一目瞭然。
單獨去看這個週期二字,又覺不夠深刻,可能會有例外。
但對照流傳2000多年的東方智慧:《易經》。
再細細推演宇宙現象。
才知道誰也逃脫不了天道,週期。
易經說,日中則昃,月盈則虧,盛極必衰,物極必反。
當古今中外,不同的語言都指向了同一個智慧時,
你還會懷疑週期嗎?
所以當你以後做價值投資時,
是會去偏好選擇一家如日中天的,
還是去選一家晨露迎風的呢?
10,明白了楊總非前進不可嗎?
不單是理想而驅動,更是債務懸頭,
不得不前行。停下來就會砸到頭上。
而破局的關鍵就在濱海能源,
楊總必須全力以赴把濱海做成。
才能完成絕地反轉。
否則旭陽系就快要走到盡頭。
而現在楊總的信用體系沒有損壞。
只是多付點利息而已,
這他早已習慣。
濱海能源發電石墨項目,年底也馬上就要滿產了。
已經到了黎明前最後一幕黑暗了。
11.中國很多傳統 行業的企業家,到60開外就難以再度風光。
根本原因,在於忙於俗事,荒廢學習。
不能跟上時代 的技術革新。
而楊總竟然是個例外。
他水利專科出身,創業幾十年來,
學校教的除了語文數學能用得上,其他都八竿子打不著。
他後續跨界焦炭,化工都取得了重大成功。
金融,資本運作更是無師自通。
這自然離不開後期的學習,更新自己的認知。
就近兩年佈局濱海這兩個多孔碳基地,
做為下一代固態電池的負極材料,
再一次驗證了楊總一直在不斷的學習提升自我。
加上他全鏈條一體化的佈局,
產品上市以後,必然能以性價比穩居市場前三。
現又恰好,碰上國家十五五電池發展規劃。
更是錦上添花。
12,最後,濱海能源的現任董事長–名叫楊路
他是楊雪崗的兒子。
我開始還以為是楊雪崗直接任董事長。
這種佈局,更加佐證了楊雪崗重心回大A的佈局,
並且直接印證了楊雪崗必然會不遺餘力扶持兒子坐穩。
哪怕到了最後,最壞的打算,寧願自己身敗名裂。
也會不惜代價保兒子周全。
只要兒子和濱海能源是乾淨的,
即使楊雪崗和旭陽倒下來了,
法律也無法對濱海能源做半分手腳。
(公司法的角度 來說,旭陽對濱海控股,
如果旭陽破產,也僅能是針對旭陽對濱海的持股部分,
進行拍賣折價賠付。不可以對濱海能源的正常經營進行半分干涉。)
中國現在有許多50後60後的企業家,
面臨接班傳承期。
都想把自己的創立的公司,打包傳給自己的子女。
卻不知是給子女的背上壓了一座大山。
直接傳承,100家難成一家。
因為子女,無法領會父親的佈局意圖。
無法繼承父親的社會關係,資源。
也與公司內部元老關係微妙。
還有無法繼承父親的技術要領。
加上子女本身的閱歷不足,
許多留洋歸國的精英,
對中國本土文化,人情世故反而陌生了,
加上許多傳統公司本身行業下行,風口不再。
即使讓自己重新來過,都不一定能成。
還有諸多細節……
在這裏楊雪崗給中國眾多想要傳位於子女的企業家
做出了教科書級別的示範。
先幫子女開一家小公司,
讓他獨立運營管理,
獨立積累自己的資源,
樹立子女在其新公司的絕對權威核心。
做父親的在暗中給幫扶,給資源就好了。
他子女從小發展壯大,適應宇宙中積累漸進的規律。
這樣方能順利將子女的培養成才。
王健林放任王思聰去創業,也不合適。
最後思聰還比他老子先成老賴。
除非王健林壓根就不想讓兒子再做企業家。
唯有楊雪崗這種 傳承方式可打滿分。
而楊雪崗開創的是 ‘共創式’傳承
——父輩用畢生信用與資源為子女‘造一個新局’,
子女在新局中從零建立權威、積累戰功。
這不是簡單的財富轉移,而是企業家精神的基因重組。
濱海能源的重生,不僅是旭陽系的絕地反擊,
更是中國第一代實業家對‘傳承’這道千年難題,
交出的一份帶著血性與智慧的答案。”
天明拆局,只拆未來,不拆過往。歡迎關注,共同成長。