免責聲明
本文內容僅代表作者個人觀點,不構成任何投資建議或買賣指導。股市有風險,投資需謹慎。讀者應基於自身獨立判斷進行投資決策,作者不對因參考本文內容而產生的任何盈虧承擔法律責任。
賽力斯(Seres,股票代碼:601127.SH / 09927.HK)
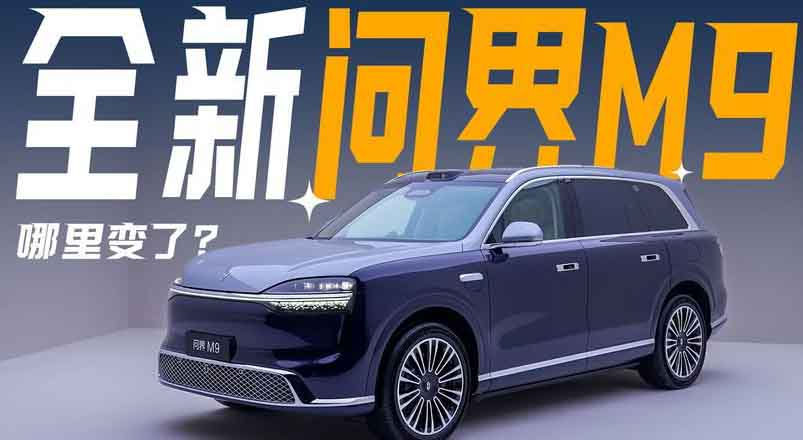
在中國大陸,華為的門店裡既擺放華為手機,也陳列問界M7。
所有人都認為問界就是華為的,就連我身邊的朋友聊天時都隨時流露出這種認知:「華為的問界」、「小米的SU7」。
確實,在中國新能源車市場中,問界已能與特斯拉、小米同台討論。
但這一切全是基於華為的光環。本質原因在於,是華為能與特斯拉、小米比肩,而非問界本身具備同等地位。
人們買的不是問界,而是華為和任正非。
深挖任正非這盤大局,確實有許多老練、厲害,甚至毒辣之處。
先看他的核心目的:確實不是賣車,而是賣華為的程式系統,賣華為的鴻蒙智行生態。
前期,華為曾找過一些較熱門的車企談合作,但對方均拒絕。暫且不對拒絕原因下定論,後續你自會悟出其中緣由。
退而求其次,華為轉而尋求瀕臨倒閉的汽車製造廠合作(即「五界」合作模式)。
華為給足資源、技術,並協助解決資金問題。其中資金扶持的細節可能包含短期拆借等安排,隨後一路護航運作。
高不成,低就卻非常順利。
我開投資公司時曾發放過私人貸款,非常清楚人性:缺錢的人,只要能拿到錢,什麼條件都願意答應配合。
加上華為和任正非的影響力,哪怕派個初中生代表出面,都能把這合作談成。
本文主要以問界為中心,另外四界先略過不提。
這樣的佈局初步成形:華為出名氣、出營銷、出智駕技術、出信任鏈;車企出車輛、造車技術;經銷商出場地的同時負責運營。
初看之下,合作親密無間,堪稱完美。
但細究起來,便令人不寒而慄。
首先是法律層面的剝離。賽力斯與華為在工商及法律層面毫無股權關聯。華為對賽力斯零參股,這步棋既是支持賽力斯獨立、調動人性的極高明招數,好讓張興海拼命向前衝;但也可能讓外界懷疑,任正非對這枚棋子缺乏信心。
汽車行業毛利率低、週期長、召回成本高(一次召回動輒數十億元)。華為透過「引望智能」(技術平台)+「智選車合作」(品牌授權)的雙層架構實現風險隔離:技術收益穩收(軟體授權、硬體銷售);品質、安全、售後責任全由車企承擔;即便某品牌暴雷(如出現品質問題),華為亦可迅速切割。
其次是關聯交易與利益輸送。
2024年7月,賽力斯斥資25億元現金收購華為打造的問界品牌,以及919項商標、44項外觀專利。這被美化為賽力斯取得獨立品牌,以便後續衝鋒陷陣。但從華為角度來看,這難道不是明擺著的利益輸送、收割關聯公司嗎?
品牌、商標、外觀專利本質上是憑空創造的資產。雖說有價值,但溢價高達10萬倍——這些工作3D設計師就能完成,並非車身內部系統層面的實質性技術創新,卻賣出了25億天價。
前述已提及賽力斯張興海的處境:任正非一句話,不行也得行。無奈之下,張興海造車能力尚算合格,但營銷能力在現代商場約等於零,離開華為生態無異於自殺。因此,憑藉雙方共有的軍事思維,不服也得服。
再看財務數據:
- 2025年賽力斯營收:1,650.54億元
- 向華為系(主要是引望)採購額:560.54億元(佔營收34%)
- 淨利潤:59.57億元(淨利率僅3.6%)
相當於每賣出一輛問界(均價約38萬元),約有13.6萬元流向華為生態。具體構成如下:
- 智駕系統(ADS):單車收費約1.5–2萬元(高階版)
- 鴻蒙座艙授權+晶片:約1–1.8萬元/車
- 渠道服務費:在華為門店銷售需支付陳列、導購、分成等費用(業內估計約佔車價3–5%)
- 聯合營銷分攤:發佈會、廣告、用戶運營成本共同承擔
這意味著:賽力斯承擔了全部製造、庫存、售後及價格戰風險,卻僅獲得微薄利潤;而華為透過「旱澇保收」的模式鎖定了收益。
從這組數據來看,任正非儼然將問界及其他四界當作超級大號的奶茶店來經營。無論你怎麼做、怎麼玩,華為必須賺錢。中國的奶茶韭菜一茬接一茬,割也割不完。
張興海畢竟不是「奶茶妹妹」,自然心知肚明,只是無法掙脫罷了。不過他也公開表示:「不能把靈魂交給別人。」
2025年,賽力斯投入125億元打造魔方平台,開啟技術自研之路。
未完待續