本文內容僅代表作者個人觀點,不構成任何投資建議或買賣指導。股市有風險,投資需謹慎。讀者應基於自身獨立判斷進行投資決策,作者不對因參考本文內容而產生的任何盈虧承擔法律責任。
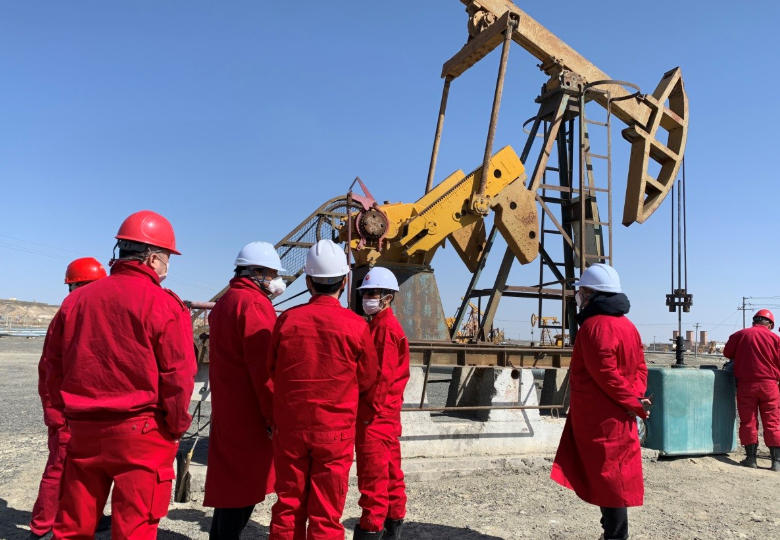
潛能恒信300191商業模式拆解,風險分析
潛能恒信
稱之為石油代勘探公司。
創始人周錦明,早年地質大學畢業的高材生。
他的商業模式是自掏腰包墊資幫大型油企做勘探工作。
確認有油後:
油企負責建設採油基地,配套設施。
潛能恒信以勘探貢獻作10%入股。
出油後再分紅。
實操中:大型油企在勘探容易的地塊有自家勘探團隊。
只會將勘探難度大,不確定性高的區域給潛能恒信公司。
潛能恒信公司沒有選址權。
接手後,潛能恒信自掏腰包墊資勘探,
如果沒有油,所有費用自行承擔。
國企是不願意承擔一分錢風險和損失的。
每個區域初期勘探費用5千萬左右。
後期深度確認的勘探費用2億左右。
因為大型國企,不會僅憑一個初步報告就動工下鑽的。
目前已初步確認有油的有7個。
其中兩個已順產。
兩個順產的油田每年貢獻1億營收。
還有5個油田的深度勘探確認需要約10億的現金。
現在賬上資金不夠。
支撐該公司高估值的項目就是現有順產的油田,
油價上漲,收入上漲。
其次就是還有已探明的5個油田,油量儲備巨大。
但未來是沒有那麼容易到達的。
現在一年的收入還不夠一年的深度勘探開支。
這裡有個問題,國企是很霸道的,
合約強制恒信公司必須在規定時間內
完成深度勘探,否則收回區域勘探權,
前期初期的勘探費用就打水漂了。
還有時間問題,從確認勘探報告 ,到順產,
中間的建設開發時間少則3,5年,多則5年8年。
國企等得起,那民企等得起嗎?
創始人60歲了,跟隨他的全是老一輩的創一代。
全是技術型的。
如果5年之內的深度勘探費用,
周老先生能全額湊齊後,還能順利交班。
投資這支股票,理論上相信周老先生的報告,
確定下面是肯定有油。
純粹投資周老先生的人品和技術。。。
地底下有什麼,外行肯定是不知道的。
從投資者安全的角度來看,
最好是投資經營層面顯性的企業,
沒必要去摸著石頭過河。。
他的合約是出油才分紅,
而第三個油田要順產開火箭也得三年之後。
從投資週期來看,也是不划算的。
當下的炒作者,是賭徒,
賭5個油田下面有海量的石油。。
上半年周總,質押自己的3成股票,融資
大額融資的用途自然是深勘費用。
潛能公司,只有這個項目才會需要大錢。
看來周總是用這個辦法循環做深勘了。
上個月又還掉了,解除質押了
沒辦法,
經營任何公司,最終都是經營現金流。
把周總從技術大牛逼成金融騰挪高手了。
不過我也覺得市場上總會有人願意借錢
給周老先生支持投入到深勘費用的。
因為我也覺得地底下的不確定性
還高於現在A股到處講故事的董事長。
哈哈。
所以,你看呢?