免責聲明
本文內容僅代表作者個人觀點,不構成任何投資建議或買賣指導。股市有風險,投資需謹慎。讀者應基於自身獨立判斷進行投資決策,作者不對因參考本文內容而產生的任何盈虧承擔法律責任。
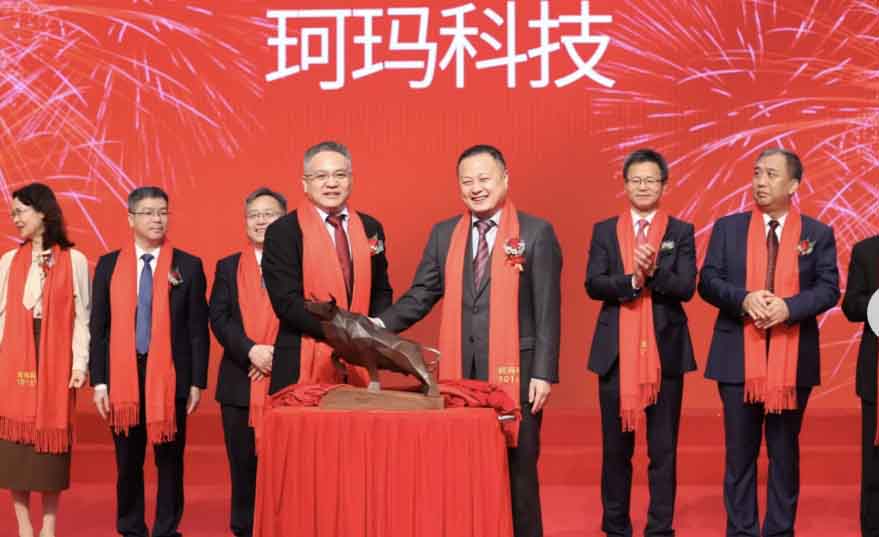
珂瑪科技301611.SZ:半導體國產替代的“時代寵兒”,與三年左側佈局的黃金坑
我是天明,帶你從商業模式、財務狀況、創始人、市場競爭、人性及資本運作等多維度,深度解析每一家公司,讓你在投資前對其未來有清晰的定性。
在A股的半導體零部件賽道中,珂瑪科技(301611)絕對是那個被時代聚光燈偏愛的“寵兒”。它身處先進陶瓷材料這一極具戰略意義的“卡脖子”環節,憑藉年輕創始人的絕對控股與極高的技術壁壘,正在國產替代的浪潮中狂飆突進。對於看透其本質的投資者而言,這是一隻值得在未來三年內,利用短期業績陣痛期逢低潛伏、靜待花開的硬核科技股。
一、年輕掌舵與絕對控股的“定海神針”
珂瑪科技最大的底氣,來自於其極具遠見的股權架構與掌門人。創始人劉先兵作為技術派實控人,持有公司高達44.19%的絕對控股權。在硬科技領域,這種高度集中的股權意味著什麼?意味著管理層在面對長週期的研發投入和重資產擴產時,不會被短視的資本裹挾,能夠心無旁騖地死磕核心技術。年輕的掌舵者加上絕對的控制權,賦予了這家公司極強的戰略定力與執行力。
二、尖刀般的壁壘與極度穩定的客戶黏性
半導體設備用的先進陶瓷零部件(如陶瓷加熱器、靜電卡盤)直接決定了晶圓製造的良率,技術壁壘極高,且客戶驗證週期極長。這意味著,一旦打入供應鏈,幾乎不會被輕易替換。
珂瑪科技正是憑藉這種“尖刀級”的技術,深度綁定了北方華創、中微公司、拓荊科技等國內頭部設備商,甚至成功突破了國際頭部設備廠商A公司的認證並實現批量採購。這種“深度綁定”的護城河,讓它的客戶合作極度穩定,訂單具備極強的確定性。
三、穿越“利潤陣痛期”,迎來三年黃金擊球區
為什麼現在是逢低進入的絕佳時機?因為我們必須看透它短期的“財務偽裝”。
2026年上半年,公司歸母淨利潤同比下滑42.83%。很多散戶看到這份財報就嚇跑了,但這恰恰是長線資金的“黃金坑”。利潤下滑的原因,是正處於擴產關鍵期:新產線投產帶來了高額的折舊攤銷,疊加股份支付和研發費用高企,導致淨利率短期承壓。
但從中長期來看,隨著下游存儲和邏輯晶圓廠的擴產,以及海外供應鏈的不確定性增加,國產替代需求正在加速釋放。預計在未來三年內,隨著陶瓷加熱器和靜電卡盤的新產能陸續爬坡與釋放,公司將迎來業績與利潤率的“戴維斯雙擊”。
四、總結:做時間的朋友,賺時代的錢
珂瑪科技是一家擁有年輕靈魂人物掌舵、手握硬核技術、且深度綁定全球頭部客戶的優質企業。
在接下來的三年裡,我們只需順應它的節奏:利用當前新產能爬坡導致的短期利潤下滑,逢低分批建倉,慢慢收集籌碼。
給它三年的時間,等待國產替代的全面爆發與毛利率的修復。