免責聲明
本文內容僅代表作者個人觀點,不構成任何投資建議或買賣指導。股市有風險,投資需謹慎。讀者應基於自身獨立判斷進行投資決策,作者不對因參考本文內容而產生的任何盈虧承擔法律責任。
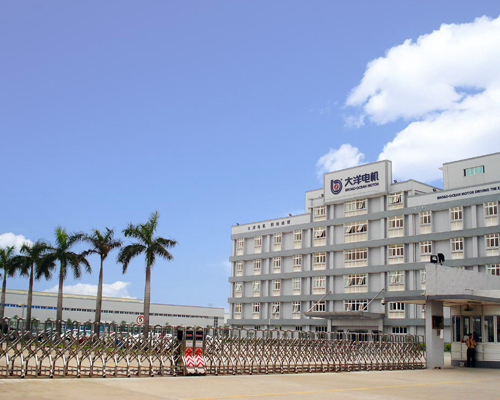
大洋電機002249.SZ:大象轉身的“中年宿命”,與2026年跳漲節點的左側潛伏
我是天明,帶你從商業模式、財務狀況、創始人、市場競爭、人性及資本運作等多維度,深度解析每一家公司,讓你在投資前對其未來有清晰的定性。
在A股的新能源與電機板塊中,大洋電機(002249)是一個極具“中年轉型”特徵的標的。它擁有創始人的靈魂與極高的技術底蘊,卻也因業務版圖的無限擴張而背上了沉重的“大象軀殼”。對於看透其本質的投資者而言,這是一頭在5年安全期內穩如泰山、且正蓄力等待2026年跳漲節點的優質猛獸。
一、靈魂人物掌舵與“大象轉身”的陣痛
大洋電機的底氣,來自於其創始人魯楚平。這位從工程師幹起的老兵,為公司打下了極深的技術底子。公司也推行了員工持股,組織架構看似完善。但隨著業務從傳統家電電機一路擴張到新能源汽車動力總成、儲能、氫燃料電池乃至機器人,盤子越來越大,執行力不可避免地出現了下降趨勢。
2026年上半年,公司營收微降0.98%,歸母淨利潤同比大幅下滑30.52%,毛利率回落至20.49%。這種“增收不增利”的疲軟,正是龐大身軀轉身緩慢、管理效率被稀釋的真實寫照。它已是一個步入中年的企業,技術模式雖然成熟,但快也快不起來了。
二、賬期拖沓與“回款慢但不斷流”的真相
作為給頭部車企和家電巨頭供貨的Tier 1供應商,大洋電機在產業鏈中缺乏絕對話語權。2026年上半年,公司應收賬款高達30.39億元,佔營收的比例確實達到了驚人的50%左右。這種賬期嚴重拖慢了企業的發展速度。
但為什麼說它“經營無憂”?因為它的“造血”能力依然強悍。儘管利潤下滑,其經營活動產生的現金流量淨額依然達到了6.7億元。這種“回款慢但不斷流”的體質,保證了它在漫長的賬期裡依然能穩健前行,現金流非常健康穩定。
三、5年安全期與2026年的“跳漲按鈕”
面對這樣一家企業,最核心的武器是認清它的“安全邊際”與“爆發節點”。
未來5年內,只要這位年過六旬的“靈魂人物”還在台前控盤,公司的戰略定力就在,絕對不會出現交班動盪的風險。更為關鍵的是,2026年正是大洋電機新業務兌現的關鍵期。一方面,前期新增的38項新能源汽車量產定點項目將密集放量;另一方面,2.5kW級SOEC電解槽原型機已進入穩定性驗證,機器人關節模組也進入實測。一旦“儲能達產+氫燃料放量”雙輪驅動啟動,股價將迎來跳漲的可能。
四、總結:做時間的朋友,賺轉型的錢
大洋電機是一家擁有創始人靈魂、手握全球化佈局,但受制於龐大體制和賬期拖累的“中年猛獸”。
在接下來的5年裡,我們只需順應它的節奏:在安全期內拿住底倉,耐心等待2026年“儲能+氫能”雙輪驅動帶來的業績拐點。
賺它全球化擴張和新業務爆發的錢,