免責聲明
本文內容僅代表作者個人觀點,不構成任何投資建議或買賣指導。股市有風險,投資需謹慎。讀者應基於自身獨立判斷進行投資決策,作者不對因參考本文內容而產生的任何盈虧承擔法律責任。
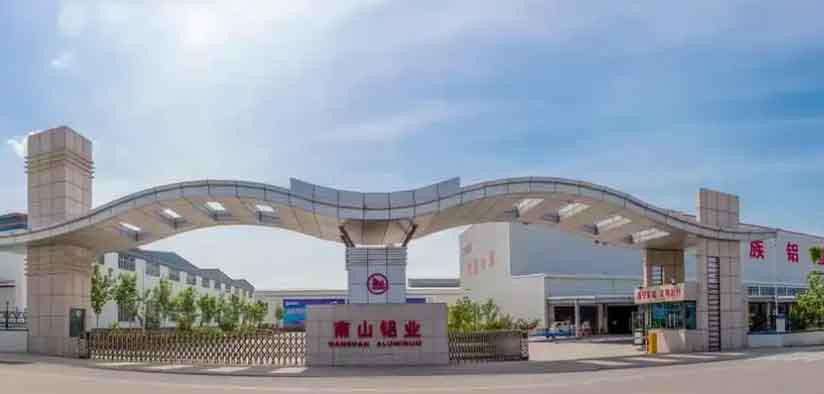
南山鋁業:兩代掌門人的傳承密碼,與“偽週期、真成長”的底層邏輯
我是天明,帶你從商業模式、財務狀況、創始人、市場競爭、人性及資本運作等多維度,深度解析每一家公司,讓你在投資前對其未來有清晰的定性。
在A股的有色金屬板塊中,多數企業往往深陷“看天吃飯”的週期泥潭。然而,南山鋁業(600219)卻是一個極具反差感的異類。它雖然身處傳統鋁材大行業,卻憑藉兩代掌門人的完美交接與對高端深加工的執著,硬生生將自己打造成了一隻“偽週期、真成長”的龍頭。對於看透其本質的投資者而言,這是一隻值得長期關注、耐心等待週期反轉與高端產能釋放“戴維斯雙擊”的潛力股。
一、傳承密碼:父親全盤規劃,兒子穩住威望
在A股,傳統製造業的交接班往往是風險的高發期,但南山鋁業卻堪稱“平穩過渡”的典範。這得益於兩代掌門人極具默契的戰略配合。
創始人宋作文為公司打下了堅實的江山,不僅將技術團隊、市場客戶和整體商業模式全盤規劃妥當,更在年過花甲時,將接力棒平穩交給了大兒子宋建波。宋建波從20世紀90年代便進入集團,從基層做起,歷經多崗位歷練,接班後迅速穩住了內部威望。更令人矚目的是,第三代也已經進入核心層,祖孫三代接力傳承的格局已然成型。
作為民營企業,南山鋁業沒有大型資方的操控,決策自主性極強、速度極快。現任董事長不僅穩住了公司的基本盤,還善於資本運作,通過極其大手筆的“分紅+回購”來回饋股東、穩固市值。2025年,公司現金分紅比例高達105.49%;2026年又推出了3至6億元的股份回購並註銷計劃。這種不依賴外部資本、靈活高效的作風,確實比很多受制於審批流程的國資系同行更具活力。
二、偽週期、真成長:細分賽道遠未見頂
很多人將南山鋁業視為傳統的週期股,這其實是極大的誤解。雖然傳統鋁材產能已近天花板,但高附加值的深加工賽道才剛剛起步。
南山鋁業的研發創新能力在國內甚至勝過許多國資系同行。它是國內唯一同時供貨波音、空客、中國商飛的航空鋁材企業,C919機身材料供應佔比超60%;同時,其汽車板國內市佔率超50%,動力電池箔全球市場份額達27%。這種極高的技術壁壘,讓公司成功擺脫了傳統鋁材的低端內卷,具備了極強的成長確定性。
三、財務底牌:用加工溢價對沖週期風險
週期股的宿命在於價格波動,但南山鋁業擁有極強的抗風險韌性。
一方面,公司構建了“熱電-氧化鋁-電解鋁-高端鋁材-再生鋁”的全產業鏈閉環,且印尼基地的低成本氧化鋁正在釋放,大幅降低了綜合成本。另一方面,隨著高端產品銷量佔比提升,其毛利貢獻已達到22%以上。這種“加工溢價”完美對沖了部分鋁價急速下跌的風險。
更為恐怖的是其財務健康度。公司資產負債率僅為19.28%,賬上貨幣資金高達245億元,幾乎沒有有息負債壓力。這種“手裡有糧,心中不慌”的體質,意味著即使鋁價急速下跌導致股價短期承壓,公司也能憑藉穩健的基本面和豐沛的現金流,慢慢修復估值。
四、總結:長期關注,靜待花開
南山鋁業是一家由極具創業精神的家族掌舵、手握硬核高端技術、財務極其穩健的優質企業。
在當前的市場環境下,我們必須正視“鋁材急速下跌”和“加工週期長”的風險。但正因為其基本盤足夠穩固,每一次因週期波動導致的股價快速下跌,反而為長線投資者提供了絕佳的擊球區。把它作為長期關注的標的,耐心等待印尼產能全面釋放與高端深加工利潤兌現的那一天,這將是一筆勝率極高的投資。